
Finančné riadenie
Stavebná firma má zákazky, ale kde sú peniaze? 7 finančných rizík, ktoré môžu ohroziť jej zisk
Sedem finančných rizík stavebných spoločností: pokles marže zákaziek, cash-flow, zádržné, práce navyše, rast firmy, réžia a oneskorené údaje. Ako ich dostať pod kontrolu.
11. 10. 2026
Stavebná spoločnosť môže mať plný kalendár zákaziek, rastúce tržby a napriek tomu zápasiť s nedostatkom peňazí alebo nižším ziskom, než očakávala.
Dôvodom nemusí byť nedostatok práce. Často ide o kombináciu rastúcich nákladov, oneskorených platieb, zádržného, neodsúhlasených prác navyše a nedostatočného prehľadu o rozpracovaných zákazkách.
V stavebníctve totiž nestačí vedieť, koľko firma vyfakturovala. Rovnako dôležité je vedieť, koľko na jednotlivých zákazkách skutočne zarobí, kedy dostane zaplatené a koľko peňazí bude potrebovať na ich dokončenie.
Pozrime sa na sedem rizík, ktoré môžu ovplyvniť finančnú stabilitu stavebnej spoločnosti – a na možnosti, ako ich dostať pod kontrolu.
1. Zákazka je zisková pri podpise zmluvy. Ale čo pri dokončení?
Pri podpise zmluvy môže rozpočet vyzerať presvedčivo. Počas realizácie však rastú ceny materiálov, pribúdajú práce, mení sa harmonogram a skutočné náklady sa postupne odchyľujú od plánu.
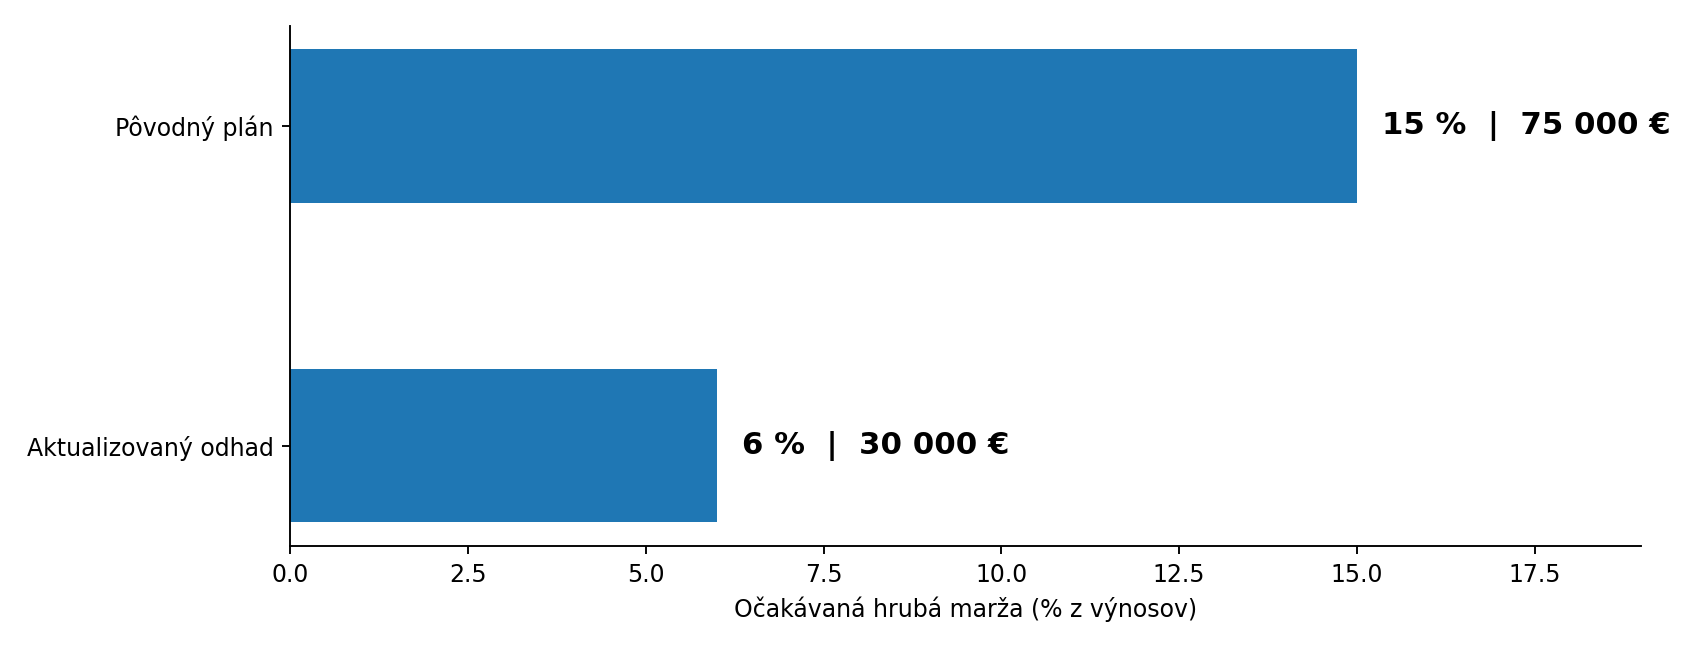
Predstavme si zákazku s očakávanými výnosmi 500 000 €. Pôvodný plán priamych nákladov vrátane dokončenia bol 425 000 €, takže očakávaná hrubá marža dosahovala 75 000 € (15 %). Aktualizovaný odhad celkových priamych nákladov však stúpol na 470 000 €. Očakávaná hrubá marža klesla na 30 000 € (6 %). Zhoršenie je 45 000 €.
Ilustračný príklad. Hrubá marža predstavuje rozdiel medzi očakávanými výnosmi a všetkými očakávanými priamymi nákladmi zákazky vrátane nákladov potrebných na jej dokončenie, pred spoločnou réžiou a ďalšími nepriamymi nákladmi.
Čo pomáha: pravidelne porovnávať pôvodný rozpočet, skutočne vzniknuté náklady a aktuálny odhad nákladov do dokončenia. Vedenie tak včas vidí nielen pokles marže, ale aj riziko, že zákazka skončí stratou.
2. Firma vykazuje zisk, ale nemá dostatok peňazí
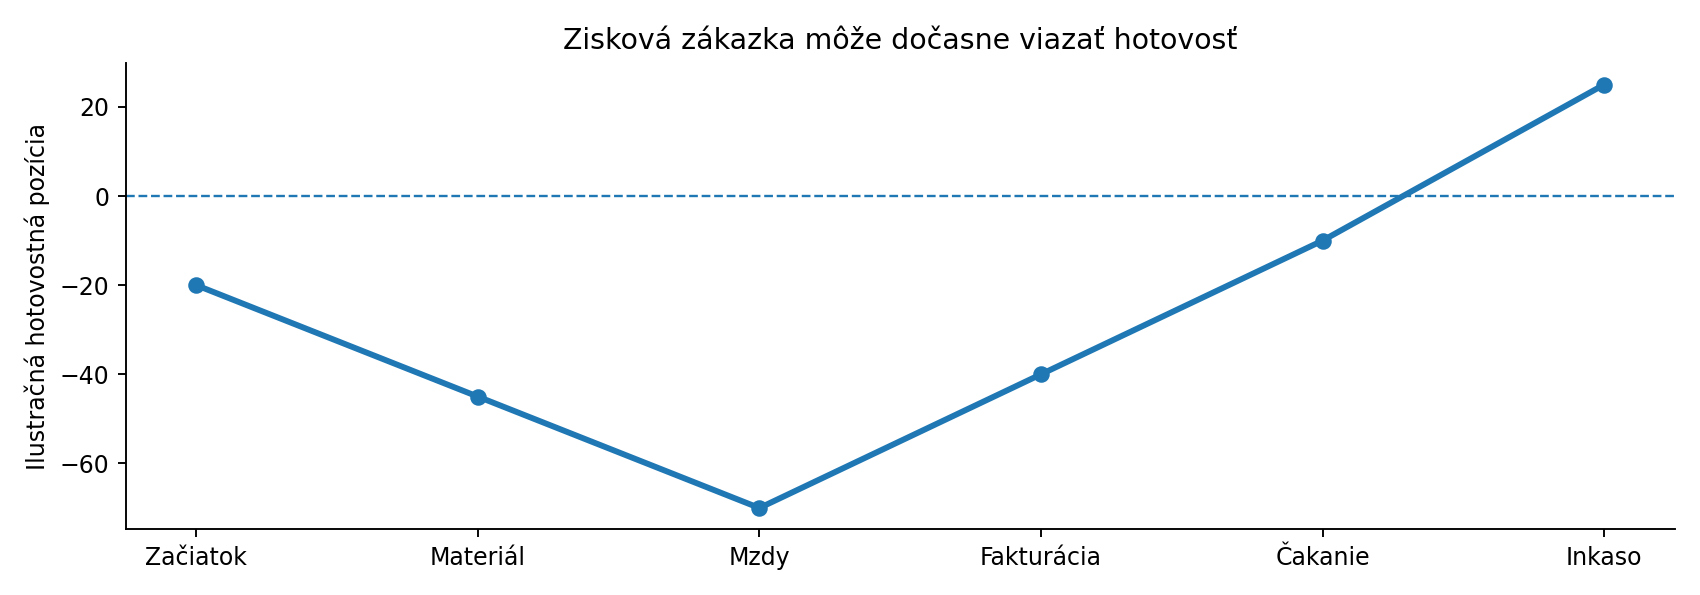
Materiál, mzdy a subdodávateľov treba často zaplatiť skôr, než investor uhradí faktúru. Účtovný výsledok a stav peňazí na účte preto nie sú to isté.
Čím viac zákaziek firma realizuje súčasne, tým dôležitejšie je plánovanie cash-flow. Každá zákazka má vlastné termíny nákupov, fakturácie a inkasa. Aj zisková zákazka môže na určitý čas spotrebovať viac hotovosti, než firma dokáže bezpečne uvoľniť.
Čo pomáha: priebežný 13-týždňový plán peňažných tokov, ktorý spája očakávané inkasá, platby, mzdy, dane a významné potreby jednotlivých stavieb. Aktualizovať ho podľa skutočných termínov a pravdepodobnosti úhrad.
3. Zádržné a oneskorené platby viažu peniaze potrebné na ďalšie zákazky
Pri stavebných zákazkách je bežné, že časť fakturovanej ceny investor zadrží až do splnenia zmluvných podmienok. Ak má firma na piatich zákazkách zádržné po 20 000 €, ide o 100 000 €, s ktorými nemôže priebežne disponovať.
Problém rastie, ak sa k zádržnému pridajú faktúry po splatnosti alebo sporné súpisy prác.
Čo pomáha: samostatne sledovať pohľadávky, zádržné, splatnosti a podmienky uvoľnenia. Pri niektorých zmluvách môže byť riešením nahradenie zádržného bankovou zárukou – iba ak to investor a zmluvné podmienky pripúšťajú. Treba pritom posúdiť poplatky banky, zabezpečenie a ďalšie podmienky.
4. Práce navyše sa vykonajú, ale nie vždy sa podarí ich vyfakturovať
Na stavbe vznikne potreba zmeniť rozsah alebo vykonať práce navyše. Tím ich zrealizuje, no schválenie ceny či zmeny zmluvy zostane otvorené. Náklady už vznikli, ale ich úhrada investorom nie je istá.
Čo pomáha: jednotný register zmien a prác navyše s jasným rozlíšením medzi schválenými zmenami, otvoreným rokovaním a spornými nárokmi. Projektový manažér, rozpočtár, obchod a financie musia pracovať s rovnakými informáciami. Neodsúhlasené nároky nemožno automaticky považovať za isté budúce inkaso.
5. Rast firmy môže ohroziť jej finančnú stabilitu
Veľká zákazka môže priniesť vyššie tržby aj dobrú očakávanú maržu. Súčasne však môže vyžadovať vysoké predbežné financovanie, bankové záruky, nové kapacity a koncentráciu rizika u jedného odberateľa.
Nie každá zisková zákazka je automaticky aj finančne zvládnuteľná.
Čo pomáha: ešte pred podpisom vyhodnotiť očakávanú maržu, harmonogram fakturácie a inkasa, potrebu pracovného kapitálu, zádržné a vplyv novej zákazky na financovanie ostatných stavieb.
6. Spoločné náklady môžu skresľovať ziskovosť zákaziek
Stavebná firma často využíva vlastnú dopravu, stroje, dielňu, výrobu alebo centrálne nákupy. Ak nie je jasné, ktoré náklady patria priamo zákazke a ktoré sú spoločnou réžiou, výsledok jednotlivých stavieb môže byť skreslený.
Čo pomáha: zrozumiteľne nastaviť zákazky a strediská, pravidlá vnútropodnikových výkonov a oddeliť priame náklady od spoločnej réžie. Cieľom nie je komplikovaná evidencia, ale dôveryhodné porovnanie výsledkov zákaziek a firmy ako celku.
7. Informácie prichádzajú neskoro alebo nie sú úplné
Účtovníctvo je nevyhnutný základ, no samo osebe nemusí včas zachytiť všetky prevádzkové skutočnosti. Časť údajov má stavbyvedúci, časť rozpočtár, ďalšie obchodné oddelenie a účtovníctvo. Majiteľ tak dostáva informácie neskoro alebo v rozdielnej podobe.
Čo pomáha: prepojiť účtovné údaje s aktuálnymi rozpočtami, odhadmi nákladov do dokončenia, zmenami na stavbách a plánom peňažných tokov. Spoľahlivosť výstupov závisí od kvality vstupných údajov. Preto má zmysel nastaviť aj spôsob ich zberu, kontroly a zodpovednosť za aktualizácie – s tým vie pomôcť aj externý finančný partner.
Čo by mal mať majiteľ stavebnej firmy pravidelne na stole?
Nie desiatky tabuliek, ale krátky prehľad, ktorý umožňuje rozhodovať:
- Zákazky: očakávané hrubé marže, významné odchýlky a dôvody ich vzniku.
- Peniaze: výhľad cash-flow a obdobia možného nedostatku hotovosti.
- Pohľadávky: splatnosť faktúr, zádržné a rizikové inkasá.
- Firma ako celok: hospodársky výsledok, náklady réžie a ich vývoj.
- Rozhodnutia: čo treba urobiť, kto za to zodpovedá a dokedy.
Finančné riadenie nemusí zostať na pleciach majiteľa
Majiteľ stavebnej firmy by sa mal venovať stratégii, rozvoju spoločnosti, obchodným príležitostiam a zásadným rozhodnutiam. Nemusí pritom držať v hlave všetky čísla, termíny a riziká každej zákazky.
Na finančné riadenie môže mať po svojom boku partnera, ktorý mu poskytuje spoľahlivé informácie, upozorňuje na riziká a pomáha pripravovať riešenia.
ALL IN ONE SOLUTIONS pomáha stavebným spoločnostiam s controllingom zákaziek, plánovaním cash-flow, manažérskym reportingom, finančným plánovaním aj nastavením kvality vstupných údajov a spolupráce medzi oddeleniami.
Nemusí to znamenať výmenu účtovníka, budovanie celého interného finančného oddelenia ani nákup nového softvéru. Rozsah podpory sa dá prispôsobiť veľkosti a potrebám firmy.
Možno už máte všetky potrebné údaje. Len z nich nemáte správne informácie.
Ak si nie ste istí, aký výsledok prinesú vaše rozpracované zákazky alebo ako bude vyzerať financovanie spoločnosti v najbližších mesiacoch, nemusí byť riešením nový softvér či ďalší zamestnanec.
Možno stačí inak nastaviť spôsob, akým sa finančné informácie získavajú, vyhodnocujú a využívajú.
Počas nezáväzného úvodného rozhovoru sa môžeme spoločne pozrieť na tri otázky:
- Máte dnes spoľahlivý prehľad o očakávanej ziskovosti svojich rozpracovaných zákaziek?
- Viete vopred identifikovať obdobia, keď môže firme chýbať hotovosť?
- Dostávate finančné informácie v takej podobe a v takom čase, aby vám pomáhali pri rozhodovaní?
Na prvé stretnutie nepotrebujete pripravovať rozsiahle podklady. Stačí nám priblížiť, ako vaša spoločnosť funguje.
Ak zistíme, že máte všetko potrebné dobre nastavené, povieme vám to. Ak identifikujeme priestor na zlepšenie, vysvetlíme vám, aké možnosti riešenia prichádzajú do úvahy.
Bez záväzku ďalšej spolupráce.
Účtovníctvo ukazuje, čo sa stalo. Finančné riadenie pomáha rozhodnúť, čo ďalej.
ALL IN ONE SOLUTIONS s.r.o. – Kontaktujte nás.
Často kladené otázky
Ako často sledovať maržu zákazky?
Pravidelne počas realizácie, spravidla mesačne a pri významných zmenách aj skôr.
Prečo môže byť zisková stavebná firma bez hotovosti?
Výdavky na materiál, mzdy a subdodávateľov môžu predchádzať inkasu od investora a časť platieb zostáva v zádržnom.
Čo je hrubá marža stavebnej zákazky?
Rozdiel medzi očakávanými výnosmi a všetkými očakávanými priamymi nákladmi zákazky vrátane nákladov do dokončenia, pred spoločnou réžiou.
Ako pracovať s prácami navyše?
Evidovať ich oddelene podľa schválenia, ceny a zmluvného procesu a nepočítať s neistým inkasom ako s potvrdeným.
Musí firma meniť účtovníka alebo softvér?
Nie nevyhnutne. Často stačí zlepšiť evidenciu, prepojenie existujúcich údajov a pravidelný manažérsky reporting.