
Účtovníctvo a dane
Účtovníctvo stavebnej firmy: ako sledovať skutočné náklady zákaziek
Stavebná firma môže mať všetky faktúry správne zaúčtované a napriek tomu nemusí vedieť rýchlo povedať, koľko ju konkrétna zákazka skutočne stojí. Pozrieme sa na to, ako nastaviť účtovníctvo a analytiku tak, aby bolo možné náklady porovnávať s rozpočtom, zachytiť náklady mimo pôvodnej kalkulácie a vytvoriť použiteľné dáta pre riadenie zákazky.
30. 9. 2026
Stavebná firma môže mať účtovníctvo vedené správne, všetky faktúry zaúčtované a napriek tomu nemusí vedieť rýchlo odpovedať na otázku:
Koľko nás táto zákazka doteraz skutočne stála?
Pri stavebnej firme nestačí vedieť, koľko firma celkovo minula na materiál, subdodávateľov, mzdy alebo mechanizmy. Náklady potrebujeme dostať ku konkrétnej zákazke a porovnať ich s tým, s čím firma počítala pri jej kalkulácii.
A túto informáciu potrebuje zodpovedný človek dostať ešte v čase, keď môže výsledok zákazky ovplyvniť.
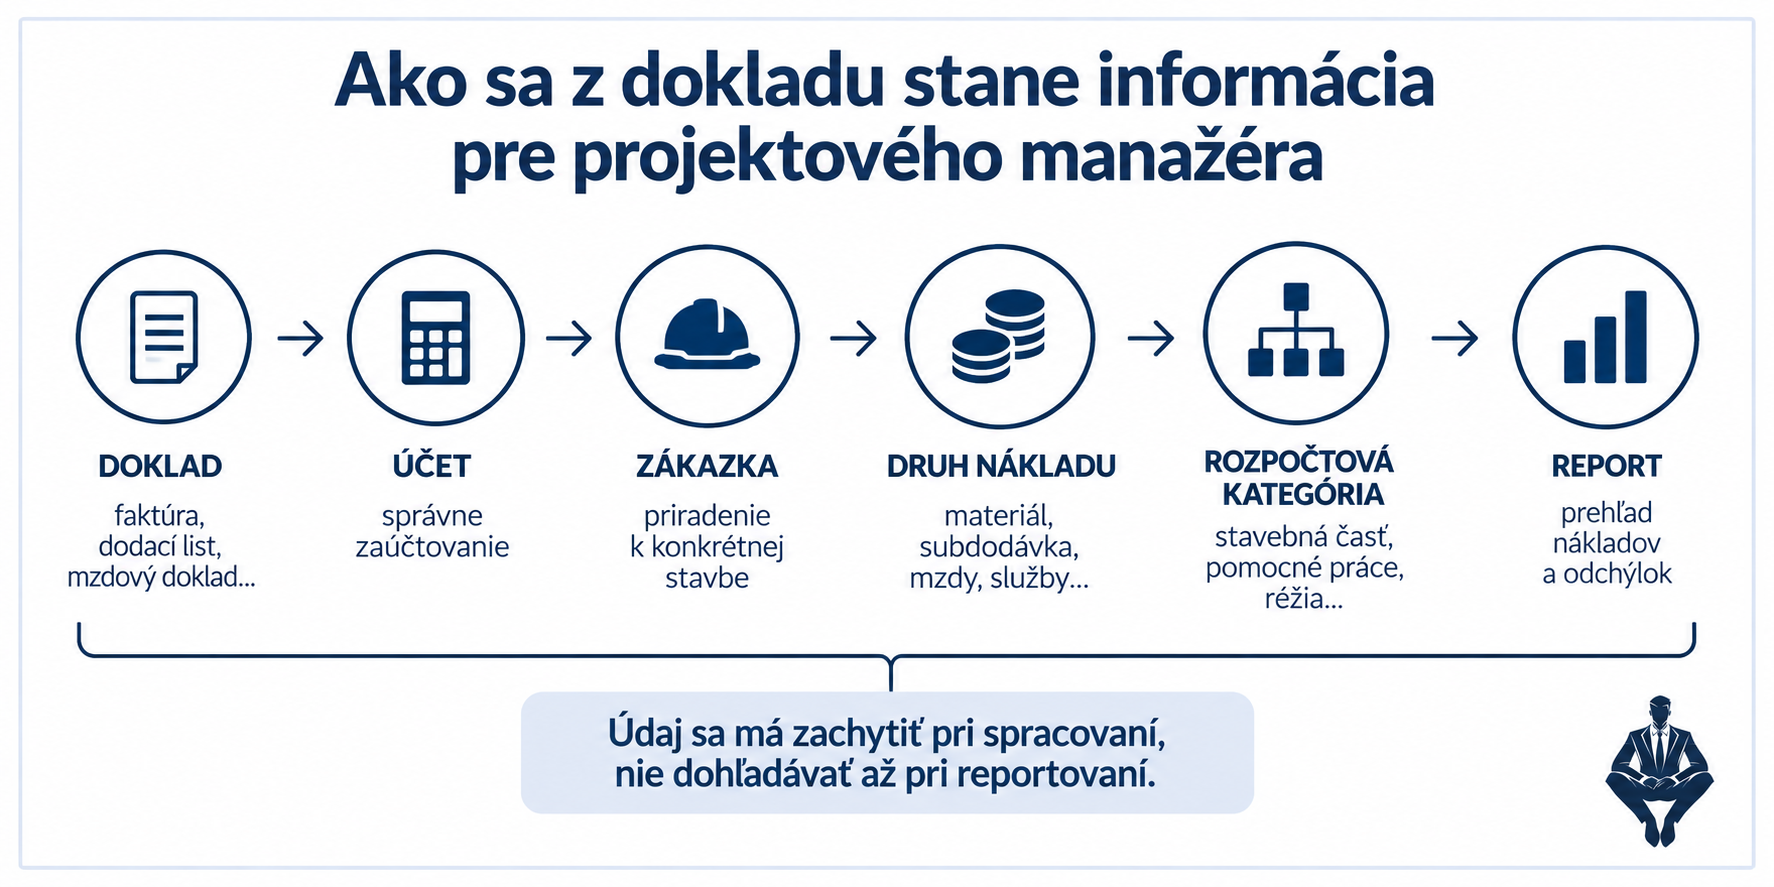
Zákazka musí byť súčasťou účtovných dát
Z pohľadu účtovníctva môže byť faktúra za materiál zaúčtovaná úplne správne.
Pre riadenie stavebnej firmy však potrebujeme vedieť aj: Ku ktorej zákazke patrí?
A ak chceme porovnávať skutočnosť s rozpočtom: Do ktorej nákladovej alebo rozpočtovej kategórie patrí?
Konkrétne technické riešenie závisí od účtovného a informačného systému firmy. Podstatné je, aby sa informácia o zákazke nevytvárala až dodatočne v pomocnej tabuľke, ale bola súčasťou nastaveného toku dát.
Projektový manažér potom nemusí zisťovať, čo už účtovníctvom prešlo. Potrebné údaje dostane zo systému.
Rozpočet je východisko, nie celý obraz nákladov
Pri vyhodnocovaní zákazky prirodzene začíname rozpočtom.
Predstavme si zákazku s cenou 1 000 000 €:
| Náklad | Rozpočet |
|---|---|
| Materiál | 400 000 € |
| Subdodávky | 250 000 € |
| Priame mzdy | 80 000 € |
| Mechanizmy a doprava | 50 000 € |
| Spolu | 780 000 € |
| Plánovaná marža | 220 000 € / 22 % |
Na prvý pohľad zákazka vytvára maržu 22 %. To však ešte automaticky neznamená, že firma na zákazke dosiahne výsledok 220 000 €.
Potrebujeme vedieť, aké ďalšie náklady realizácia zákazky vyvolá a či už boli zahrnuté v jej rozpočte.
Prvá otázka: čo už rozpočet obsahuje?
S konkrétnou stavbou môžu súvisieť napríklad náklady na poistenie stavby, bankovú záruku, strážnu službu, BOZP, stavebné bunky, oplotenie staveniska, mobilné WC, energie a vodu, dočasné prípojky alebo ďalšie vybavenie staveniska.
Nie je však správne tieto náklady automaticky pripočítať k rozpočtu.
Najskôr potrebujeme zistiť: Je náklad už zahrnutý v rozpočte?
Ak áno, sledujeme jeho plán a skutočnosť a nezapočítavame ho druhýkrát.
Ak nie, nasleduje druhá otázka: Vznikol tento náklad v dôsledku konkrétnej zákazky?
Ak napríklad firma zaplatila poistné viazané na konkrétnu stavbu alebo bankovú záruku požadovanú pri konkrétnej zákazke, ide o náklad, ktorý pri manažérskom vyhodnotení potrebujeme vidieť pri tejto zákazke.
To, že položka nebola zahrnutá v pôvodnom rozpočte, ešte neznamená, že ide o réžiu.
Náklady zákazky mimo pôvodného rozpočtu nesmú zmiznúť v réžii
Predstavme si, že počas realizácie vznikli náklady: poistenie stavby 8 000 €, banková záruka 12 000 €, strážna služba 20 000 €, BOZP 5 000 € a zariadenie staveniska 15 000 €. Spolu 60 000 €.
Ak neboli zahrnuté v pôvodnej kalkulácii, ale vieme ich priamo spojiť s konkrétnou zákazkou, mali by sa prejaviť v jej manažérskom výsledku.
Pôvodná marža: 1 000 000 − 780 000 = 220 000 €.
Po zahrnutí ďalších priamo priraditeľných nákladov: 220 000 − 60 000 = 160 000 €.
Ak sa pri zákazkách opakovane objavujú predvídateľné náklady, s ktorými kalkulácia nepočítala, problém už nemusí byť v účtovníctve. Problém môže byť v samotnej kalkulácii zákazky.
Informácia z realizácie sa preto musí vrátiť späť do prípravy ďalších ponúk: KALKULÁCIA → ROZPOČET → REALIZÁCIA → VYHODNOTENIE → NOVÁ KALKULÁCIA.
Až potom riešime výrobnú réžiu
Nie všetky náklady dokážeme jednoznačne priradiť jednej zákazke. Firma môže mať spoločné výrobné kapacity alebo náklady, ktoré slúžia viacerým stavbám.
Vtedy už potrebujeme vhodnú metodiku ich rozdelenia medzi zákazky.
Ak náklad vieme priamo priradiť zákazke, priradíme ho zákazke. Ak náklad súvisí s výrobou, ale slúži viacerým zákazkám, potrebujeme vhodný spôsob jeho rozvrhnutia.
Výrobná réžia by preto nemala byť miestom, kde skončí všetko, čo sa nepodarilo zaradiť pri prvom spracovaní dokladu.
Réžia nesmie byť čierna skrinka.
Zákazky musia zarobiť aj na fungovanie firmy
Ani po zahrnutí nákladov realizácie stavby ešte nemáme úplný ekonomický pohľad. Firma musí financovať aj svoje fungovanie ako celku.
Patrí sem napríklad vedenie spoločnosti, ekonomické a účtovné oddelenie, personalistika, administratíva, kancelárske priestory, informačné systémy, právne a poradenské služby a ďalšie centrálne náklady. Ide o správnu réžiu.
Tieto náklady spravidla nemožno priamo priradiť jednej stavbe. Zákazky firmy ich však musia spoločne pokryť.
Firma by preto mala vedieť minimálne to, akú časť jej výkonu správna réžia spotrebuje.
Ak napríklad za relevantné obdobie dosiahne výnosy 10 miliónov eur a správna réžia predstavuje 800 000 €, orientačný pomer správnej réžie k výnosom je 8 %.
Tento pomer nemusí byť automaticky vhodnou rozvrhovou základňou pre každú zákazku. Je však dôležitou manažérskou informáciou. Pri presnejšom vyhodnocovaní treba zvoliť spôsob alokácie, ktorý zodpovedá charakteru firmy a jej zákaziek.
Aký výsledok zákazka skutočne vytvára?
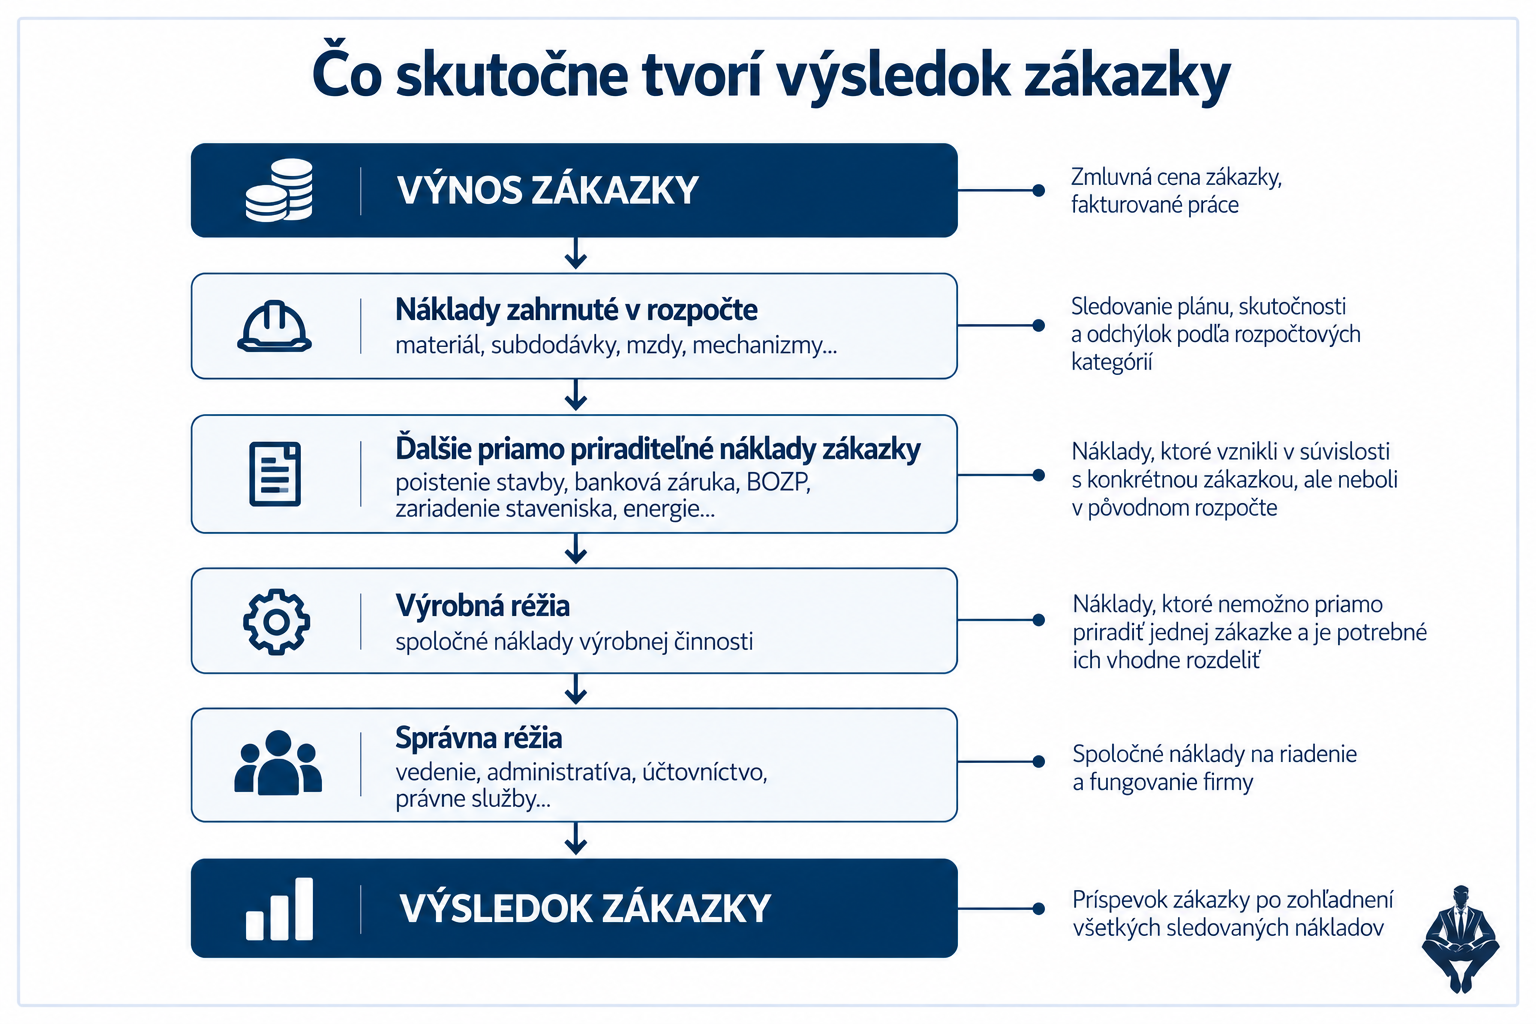
V našom zjednodušenom príklade máme výnos zákazky 1 000 000 €, náklady zahrnuté v rozpočte 780 000 € a ďalšie priamo priraditeľné náklady zákazky 60 000 €. Zostáva 160 000 €.
Ak by sme na ilustráciu použili manažérsky podiel správnej réžie 80 000 €, zostáva 80 000 €.
Pôvodná plánovaná marža 22 % sa tak v tomto zjednodušenom príklade po zohľadnení ďalších nákladov a modelovo priradenej správnej réžie dostáva na 8 %.
To neznamená, že sa zákazka zhoršila tým, že sme ju začali podrobnejšie sledovať. Iba sme získali úplnejší obraz jej ekonomiky.
Pri reálnom vyhodnotení by sme medzi priamo priraditeľné náklady a správnu réžiu podľa situácie zahrnuli aj príslušnú alokovanú výrobnú réžiu.
Jedno číslo označené „marža“ nestačí
Pre manažérske rozhodovanie je vhodnejšie vidieť jednotlivé vrstvy výsledku a najmä miesto, kde sa pôvodná kalkulácia začala od skutočnosti odchyľovať.
Projektový manažér nemá byť účtovník ani detektív
Pri väčšej stavbe by mal ekonomický vývoj zákazky priebežne sledovať projektový manažér. Pri menšej stavbe to môže byť podľa organizácie firmy stavbyvedúci alebo prípravár.
Nemal by si však potrebné údaje zakaždým ručne zháňať.
Ak musí požiadať účtovníctvo o export, dohľadávať faktúry, zisťovať, ktoré patria jeho zákazke, skladať vlastnú tabuľku a následne ju porovnávať s rozpočtom, firma síce dáta má, ale nemá dobre nastavený informačný tok.
Účtovníctvo a nadväzujúci reporting by mali byť nastavené tak, aby zodpovedný človek vedel rýchlo zistiť, aké náklady už boli na zákazke zachytené, ako sa čerpajú jednotlivé časti rozpočtu, aké náklady vznikli mimo pôvodného rozpočtu, kde vznikajú významné odchýlky a aký je aktuálny ekonomický výsledok zákazky.
A z výsledného čísla by sa mal vedieť dostať až k nákladom, z ktorých vzniklo.
Účtovníctvo, projektový manažér a controlling majú rozdielne úlohy
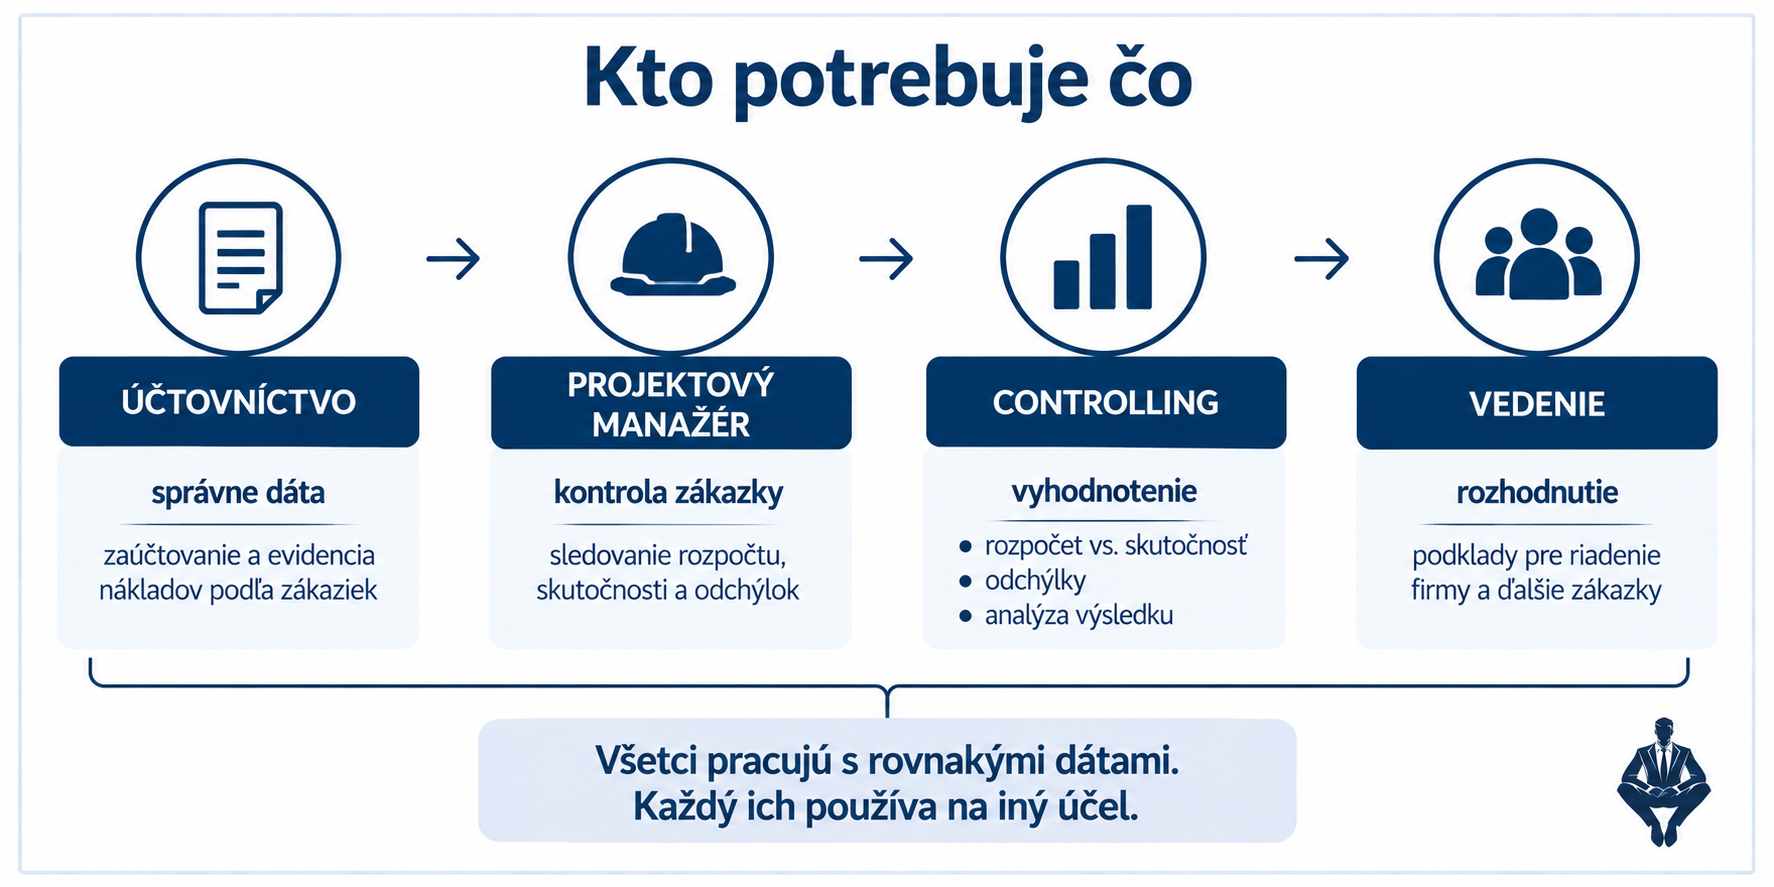
Účtovníctvo zabezpečuje správne, včasné a dostatočne analyticky členené údaje.
Projektový manažér pozná realitu zákazky, sleduje jej ekonomický vývoj a vysvetľuje odchýlky. Pri menšej zákazke môže túto úlohu plniť stavbyvedúci alebo prípravár.
Controlling prepája účtovné dáta s rozpočtom, nastavuje metodiku vyhodnocovania a pripravuje manažérske výstupy.
Vedenie spoločnosti na základe týchto informácií rozhoduje.
Dôležité je, aby všetci pracovali s rovnakými dátami a rovnakou metodikou.
Informáciu potrebujeme skôr, ako je zákazka dokončená
Ak firma až po skončení stavby zistí, že plánovaná marža 15 % skončila na 4 %, je to dôležitá informácia pre ďalšie kalkulácie. Výsledok skončenej zákazky však už nezmení.
Ak zodpovedný človek vidí významnú odchýlku počas realizácie, ešte môže preveriť jej príčinu a podľa situácie reagovať.
Preto cieľom nemá byť iba: „Po skončení zákazky vypočítame, koľko zarobila.“
Oveľa hodnotnejšie je: „Počas realizácie vieme, kam smeruje jej výsledok.“
A tu sa už dostávame od správne nastaveného zákazkového účtovníctva ku controllingu.
Účtovníctvo vytvára dátový základ. Controlling z neho robí nástroj riadenia.
Účtovníctvo stavebnej firmy nemá projektového manažéra nútiť hľadať dáta. Má mu ich poskytovať.
Základom je nastaviť účtovníctvo a analytiku tak, aby firma vedela náklady priradiť k zákazke, rozlíšiť náklady zahrnuté v rozpočte od ďalších priamo priraditeľných nákladov a správne pracovať s výrobnou a správnou réžiou.
Projektový manažér, stavbyvedúci alebo prípravár potom nemusí skladať ekonomický obraz stavby z faktúr, exportov a vlastných tabuliek. Dostáva dáta, na základe ktorých môže zákazku riadiť.
To je však ešte len základ.
Účtovníctvo nám predovšetkým ukazuje, aké náklady už boli zachytené. Pre riadenie zákazky potrebujeme vedieť aj to, čo ešte len príde, aké náklady zostávajú do dokončenia a s akým výsledkom zákazku podľa aktuálneho vývoja pravdepodobne dokončíme.
Celkovému vyhodnocovaniu stavebných zákaziek z pohľadu controllingu sa preto budeme venovať v samostatnom článku.
Máte náklady na zákazky v účtovníctve, ale reporty si stále skladáte ručne?
Ak údaje existujú, no projektový manažér ich musí získavať z viacerých zostáv, Excelov alebo od účtovníctva, problém nemusí byť v nedostatku dát. Môže byť v ich štruktúre a toku.
ALL IN ONE SOLUTIONS vám pomôže preveriť, ako máte nastavené účtovné dáta, analytiku a reporting a kde vzniká priestor na ich lepšie prepojenie s riadením zákaziek.
Často kladené otázky
Ako sledovať náklady podľa jednotlivých stavebných zákaziek?
Účtovné dáta musia obsahovať informáciu, ku ktorej zákazke náklad patrí, a podľa potreby aj jeho nákladovú alebo rozpočtovú kategóriu. Firma potom môže porovnávať rozpočet so skutočne zaúčtovanými nákladmi bez toho, aby projektový manažér údaje zakaždým ručne skladal z faktúr a exportov.
Čo ak náklad nebol zahrnutý v rozpočte stavby?
Najskôr treba posúdiť, či vznikol v súvislosti s konkrétnou zákazkou. Ak ho možno jednoznačne priradiť zákazke, mal by sa prejaviť v jej manažérskom vyhodnotení aj vtedy, keď ho pôvodný rozpočet nezachytil.
Čo patrí do výrobnej réžie stavebnej firmy?
Ide najmä o spoločné náklady výrobnej činnosti, ktoré nemožno priamo priradiť jednej zákazke. Spôsob ich rozdelenia medzi zákazky preto musí firma nastaviť podľa charakteru svojich nákladov a činnosti.
Čo je správna réžia stavebnej firmy?
Správna réžia zahŕňa spoločné náklady na riadenie a fungovanie firmy, napríklad vedenie, administratívu, účtovníctvo, personalistiku, kancelárske priestory, informačné systémy či právne a poradenské služby. Jednotlivé zákazky musia spoločne vytvoriť dostatočný príspevok aj na ich pokrytie.
Kto by mal sledovať ekonomiku stavebnej zákazky?
Pri väčšej zákazke spravidla projektový manažér, pri menšej stavbe môže túto úlohu podľa organizácie firmy vykonávať stavbyvedúci alebo prípravár. Nemal by však údaje ručne zháňať. Účtovníctvo a reporting majú vytvárať podklady, z ktorých dokáže ekonomický vývoj zákazky priebežne sledovať.