
Účtovníctvo a dane
Ako zmeniť účtovníka bez rizika pre firmu
Zmena účtovníka nie je iba odovzdanie dokladov. Pozrite si, čo treba pri prevzatí účtovníctva skontrolovať, zdokumentovať a nastaviť.
28. 9. 2026
Zmena účtovníka nie je iba odovzdanie dokladov. Nový poskytovateľ preberá účtovnú agendu v konkrétnom stave – vrátane zostatkov, otvorených položiek, rozpracovaných období a prípadných nezrovnalostí.
Pre firmu preto nie je podstatné iba to, či boli údaje odovzdané, ale aj na aký účtovný stav nový poskytovateľ nadväzuje.
1. Určte deliaci dátum
Základom prechodu je presne stanoviť, ku ktorému obdobiu je pôvodná agenda spracovaná a odkedy ju preberá nový poskytovateľ.
Musí byť jasné, kto spracuje posledné doklady, podá príslušné daňové priznania a výkazy, dokončí mzdy a ktoré úlohy zostávajú po dátume prechodu otvorené.
Pred zmenou treba preveriť aj zmluvu s pôvodným poskytovateľom – najmä výpovednú lehotu, podmienky ukončenia spolupráce a spôsob odovzdania dokumentácie a elektronických dát.
Musí sa účtovník meniť od 1. januára?
Nie. Prechod je možný aj počas účtovného obdobia.
Z praktického hľadiska je však vhodné zvoliť jasný deliaci bod, ideálne po spracovaní dohodnutého obdobia. Podstatné je presne určiť, ktoré povinnosti ešte zabezpečí pôvodný účtovník a za ktoré už zodpovedá nový poskytovateľ.
2. Predmetom odovzdania nie sú iba doklady
Pri zmene účtovníka sa nepreberajú iba faktúry, bločky alebo záloha účtovného programu. Preberá sa účtovný stav firmy.
Pri podvojnom účtovníctve môže byť potrebné prevziať najmä:
- hlavnú knihu, účtovný denník a obratovú predvahu,
- účtový rozvrh,
- saldokonto pohľadávok a záväzkov,
- bankové a pokladničné účty,
- evidenciu majetku a odpisov,
- evidenciu DPH, podané priznania a výkazy,
- inventarizáciu a súvisiace podklady,
- podľa rozsahu spolupráce aj mzdovú a personálnu agendu,
- elektronické dáta, archívy a relevantné prístupy.
Nestačí teda vedieť, či firma dostala všetky súbory. Potrebujeme vedieť, na aké zostatky a otvorené položky nové účtovníctvo nadväzuje.
3. Kritickým krokom je kontrola preberaného stavu
Nový účtovník nemusí pri každom prevzatí automaticky kontrolovať celé účtovníctvo za predchádzajúce roky. Mal by však vedieť identifikovať východiskový stav a otvorené riziká, ktoré prechádzajú do ďalšieho obdobia.
Pohľadávky a záväzky
Treba preveriť, či saldokonto zodpovedá účtovníctvu a či sú staršie otvorené položky vysvetliteľné. Dlhodobo otvorená faktúra nemusí predstavovať iba neuhradenú pohľadávku. Môže ísť napríklad o nesprávne spárovanú úhradu, dobropis, zápočet alebo nevyriešenú položku z predchádzajúceho obdobia.
Bankové účty a pokladne
Stavy v účtovníctve by mali nadväzovať na príslušné evidencie k dátumu prevzatia. Prípadný rozdiel je potrebné identifikovať už pri prechode.
DPH a daňová agenda
Treba poznať posledné spracované obdobie, podané priznania a výkazy a otvorené transakcie s dopadom do ďalších období – napríklad opravy, dobropisy alebo preddavky.
Dlhodobý majetok
Potrebná je použiteľná evidencia majetku vrátane vstupných cien, dátumov zaradenia, odpisov a zostatkových hodnôt. Samotný účtovný zostatok nemusí byť dostatočným podkladom na ďalšie správne spracovanie.
Súvahové účty
Pozornosť si zaslúžia najmä staré preddavky, neidentifikované platby a dlhodobo otvorené alebo nevysvetlené zostatky. Nemali by sa automaticky prenášať do ďalších období bez toho, aby bolo zrejmé, čo predstavujú.
Mzdová agenda
Ak sa preberajú aj mzdy, treba zabezpečiť kontinuitu údajov potrebných na ďalšie spracovanie mzdovej a personálnej agendy a presne určiť posledné obdobie spracované pôvodným poskytovateľom.
4. Otvorené položky pri prevzatí zdokumentujte
Nezrovnalosť zistená pri prevzatí automaticky neznamená chybu pôvodného účtovníka. Môže ísť o chýbajúci doklad, nevysvetlenú platbu, neukončenú transakciu alebo údaj, ktorý v danom momente nemožno overiť.
Podstatné je, aby sa takáto položka pri prechode nestratila.
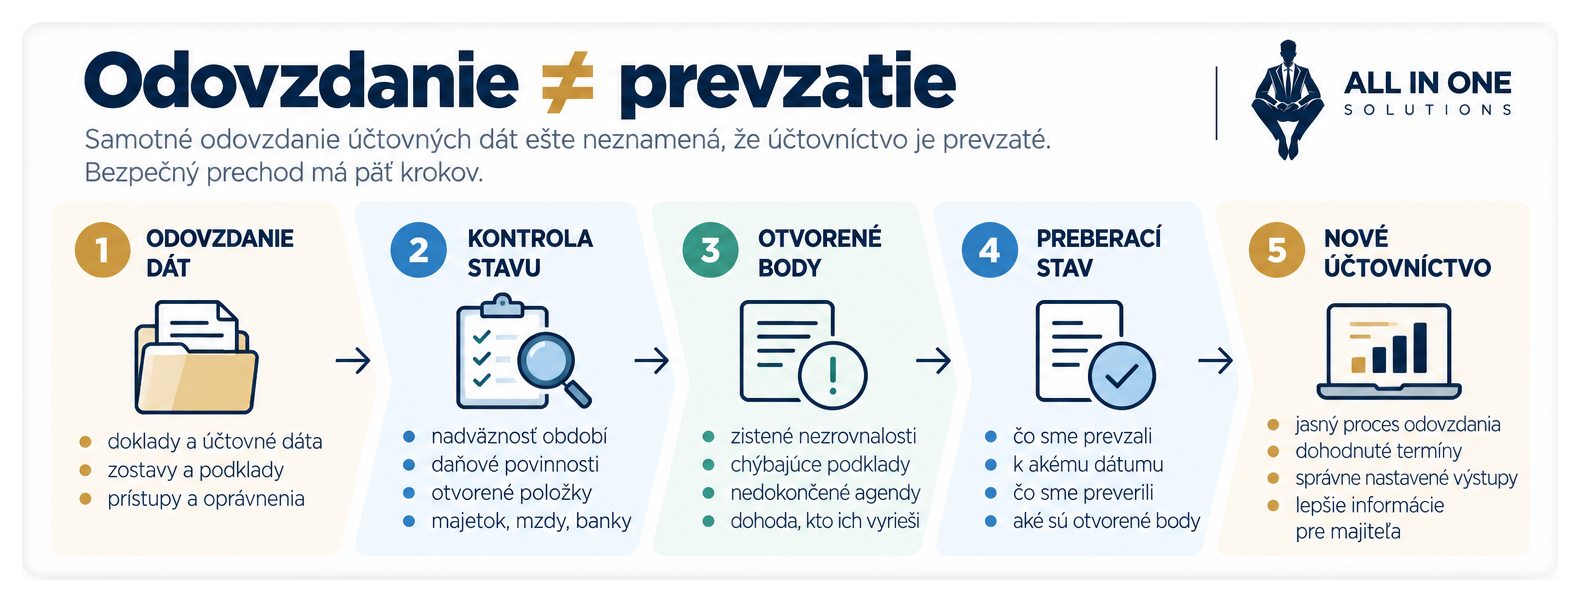
Pri prevzatí preto odporúčame zaznamenať: čo bolo prevzaté → k akému dátumu → čo bolo overené → čo zostáva otvorené → čo treba doplniť alebo preveriť.
Tak vznikne jasný preberací stav účtovníctva.
5. Skontrolujte oprávnenia a prístupy
Súčasťou prechodu je aj kontrola elektronických oprávnení a systémov, ktoré účtovník používa za firmu.
Treba určiť, ktoré prístupy potrebuje nový poskytovateľ a ktoré oprávnenia pôvodného poskytovateľa majú byť po ukončení spolupráce zrušené. Pri mzdovej agende sa okruh relevantných systémov a oprávnení prirodzene rozširuje.
6. Spolu s účtovníkom nastavte aj nový proces
Ak problém pôvodnej spolupráce spočíval v neskorom odovzdávaní dokladov, nejasných zodpovednostiach alebo oneskorených výstupoch, samotná zmena poskytovateľa tieto nedostatky nevyrieši.
Pri novej spolupráci má preto zmysel dohodnúť:
- spôsob a termín odovzdávania dokladov,
- postup pri chýbajúcich podkladoch,
- termín spracovania účtovného obdobia,
- kontaktné osoby a zodpovednosti,
- spôsob riešenia nezrovnalostí,
- rozsah pravidelných výstupov,
- spôsob archivácie a prístupu k dokumentácii.
Výsledkom nemá byť iba nový účtovník, ale lepšie nastavený proces.
7. Dohodnite si, čo má z účtovníctva dostávať vedenie firmy
Pri zmene účtovníka sa veľa pozornosti venuje tomu, ako budú do účtovníctva vstupovať doklady. Rovnako dôležité je dohodnúť, aké informácie a v akom termíne bude z účtovníctva dostávať vedenie firmy.
Pre jednu spoločnosť môže postačovať kvalitne a včas spracované účtovníctvo. Iná potrebuje mesačný výsledok hospodárenia, prehľad pohľadávok po splatnosti, vývoj nákladov, cash-flow alebo ziskovosť zákaziek.
Rozsah výstupov by mal vychádzať z toho, aké informácie majiteľ pri riadení firmy skutočne potrebuje.
Ak firma potrebuje účtovné údaje využívať aj na riadenie, na účtovníctvo môže nadväzovať manažérsky reporting, controlling, cash-flow management alebo ďalšie funkcie externého finančného oddelenia.
8. Externé vedenie účtovníctva neprenáša zodpovednosť firmy
Zákon o účtovníctve umožňuje poveriť vedením účtovníctva inú osobu. Účtovná jednotka sa však týmto poverením nezbavuje zodpovednosti za svoje účtovníctvo.
Pri výbere nového poskytovateľa preto nie je relevantná iba cena. Dôležité je aj to, ako bude agenda prevzatá, ako je nastavená kontrola, kto ju bude spracovávať, ako je zabezpečená zastupiteľnosť a v akých termínoch bude firma dostávať výstupy.
Ak porovnávate ponuky, pozrite si aj článok koľko stojí účtovníctvo a čo ovplyvňuje jeho cenu.
12 bodov bezpečnej zmeny účtovníka
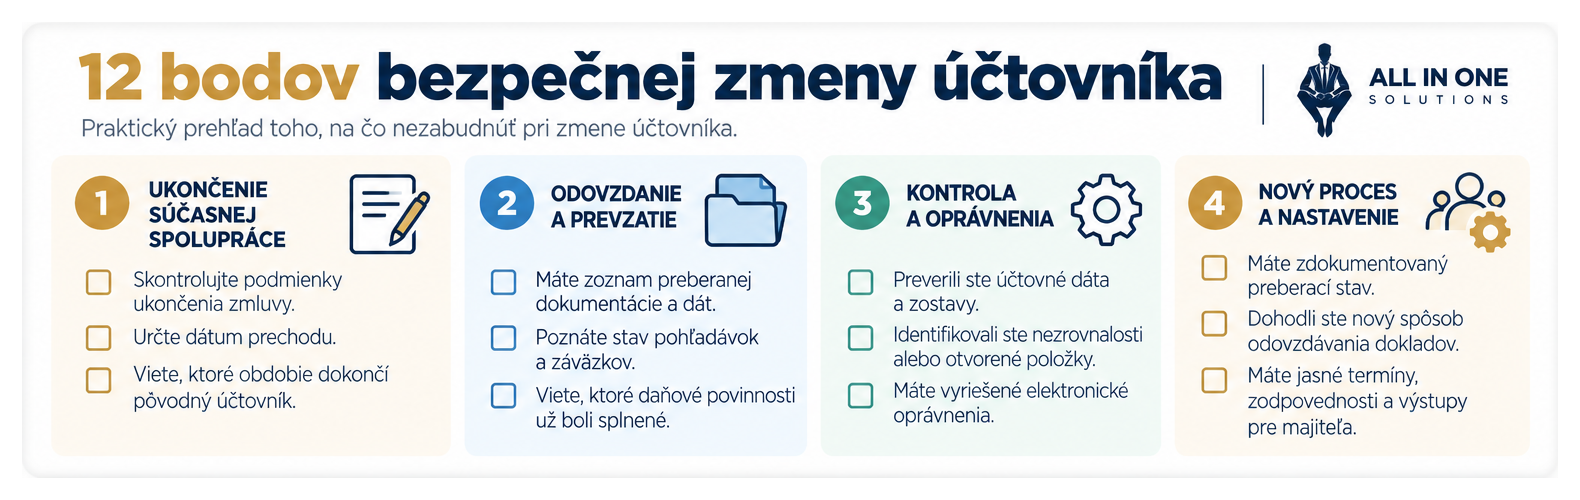
Rozsah prevzatia sa vždy prispôsobuje konkrétnej firme, jej účtovníctvu, daňovému režimu, zamestnancom a používaným systémom.
Uvažujete o zmene účtovníka?
Pri prevzatí účtovníctva najskôr potrebujeme pochopiť, na aký stav nadväzujeme.
Pred začiatkom spolupráce sa pozrieme na rozsah agendy, dostupnosť účtovných dát, otvorené položky, spôsob odovzdania a požadované výstupy. Následne nastavíme rozsah novej spolupráce podľa potrieb firmy.
ALL IN ONE SOLUTIONS zabezpečuje vedenie účtovníctva samostatne alebo ako súčasť širšieho externého finančného oddelenia.
Často kladené otázky
Môžem zmeniť účtovníka počas roka?
Áno. Rozhodujúce je presne stanoviť deliaci dátum, posledné obdobie spracované pôvodným poskytovateľom a povinnosti, ktoré už preberá nový účtovník. Zároveň treba rešpektovať podmienky ukončenia existujúcej zmluvy.
Čo treba pri zmene účtovníka prevziať?
Rozsah závisí od firmy. Pri podvojnom účtovníctve typicky zahŕňa účtovné dáta a zostavy, saldokonto, evidenciu majetku, daňovú dokumentáciu, otvorené položky, prípadne mzdovú agendu a ďalšie podklady potrebné na kontinuitu účtovníctva.
Musí nový účtovník skontrolovať celé predchádzajúce účtovníctvo?
Nie automaticky. Rozsah kontroly závisí od stavu a rizikovosti preberanej agendy. Pri prevzatí však treba dostatočne identifikovať východiskový stav, otvorené položky a prípadné nezrovnalosti, na ktoré nový poskytovateľ nadväzuje.
Kto zodpovedá za účtovníctvo, ak ho vedie externá firma?
Poverením externého poskytovateľa sa účtovná jednotka nezbavuje zákonnej zodpovednosti za svoje účtovníctvo. Túto zásadu upravuje § 5 zákona č. 431/2002 Z. z. o účtovníctve.