
Controlling
Controlling stavebných zákaziek: ako priebežne sledovať maržu a výsledok stavby
Koľko zákazka stála doteraz, ešte nehovorí, s akým výsledkom ju dokončíme. Controlling stavebnej zákazky prepája rozpočet, skutočné a zazmluvnené náklady s odhadom nákladov do dokončenia. Vedenie tak môže sledovať očakávanú maržu, jej vývoj a príčiny odchýlok ešte v čase, keď sa výsledok zákazky dá ovplyvniť.
1. 10. 2026
Stavebná zákazka môže podľa účtovníctva vyzerať v poriadku a napriek tomu smerovať k horšiemu výsledku, než firma pôvodne plánovala.
V predchádzajúcom článku Účtovníctvo stavebnej firmy: ako sledovať skutočné náklady zákaziek sme ukázali, prečo potrebuje stavebná firma dostať náklady až na úroveň konkrétnej zákazky a prepojiť ich s rozpočtom.
To je základ. Samotná informácia o tom, koľko zákazka stála doteraz, však na jej riadenie nestačí.
Potrebujeme vedieť aj to, koľko nákladov je zazmluvnených, čo ešte zostáva dokončiť a koľko bude zákazka podľa aktuálnych informácií nakoniec stáť.
Controlling stavebnej zákazky má preto priebežne odpovedať najmä na jednu otázku:
Ak bude zákazka pokračovať podľa dnešného vývoja, s akým výsledkom ju dokončíme?
Zisk zákazky nechceme zistiť až po jej dokončení
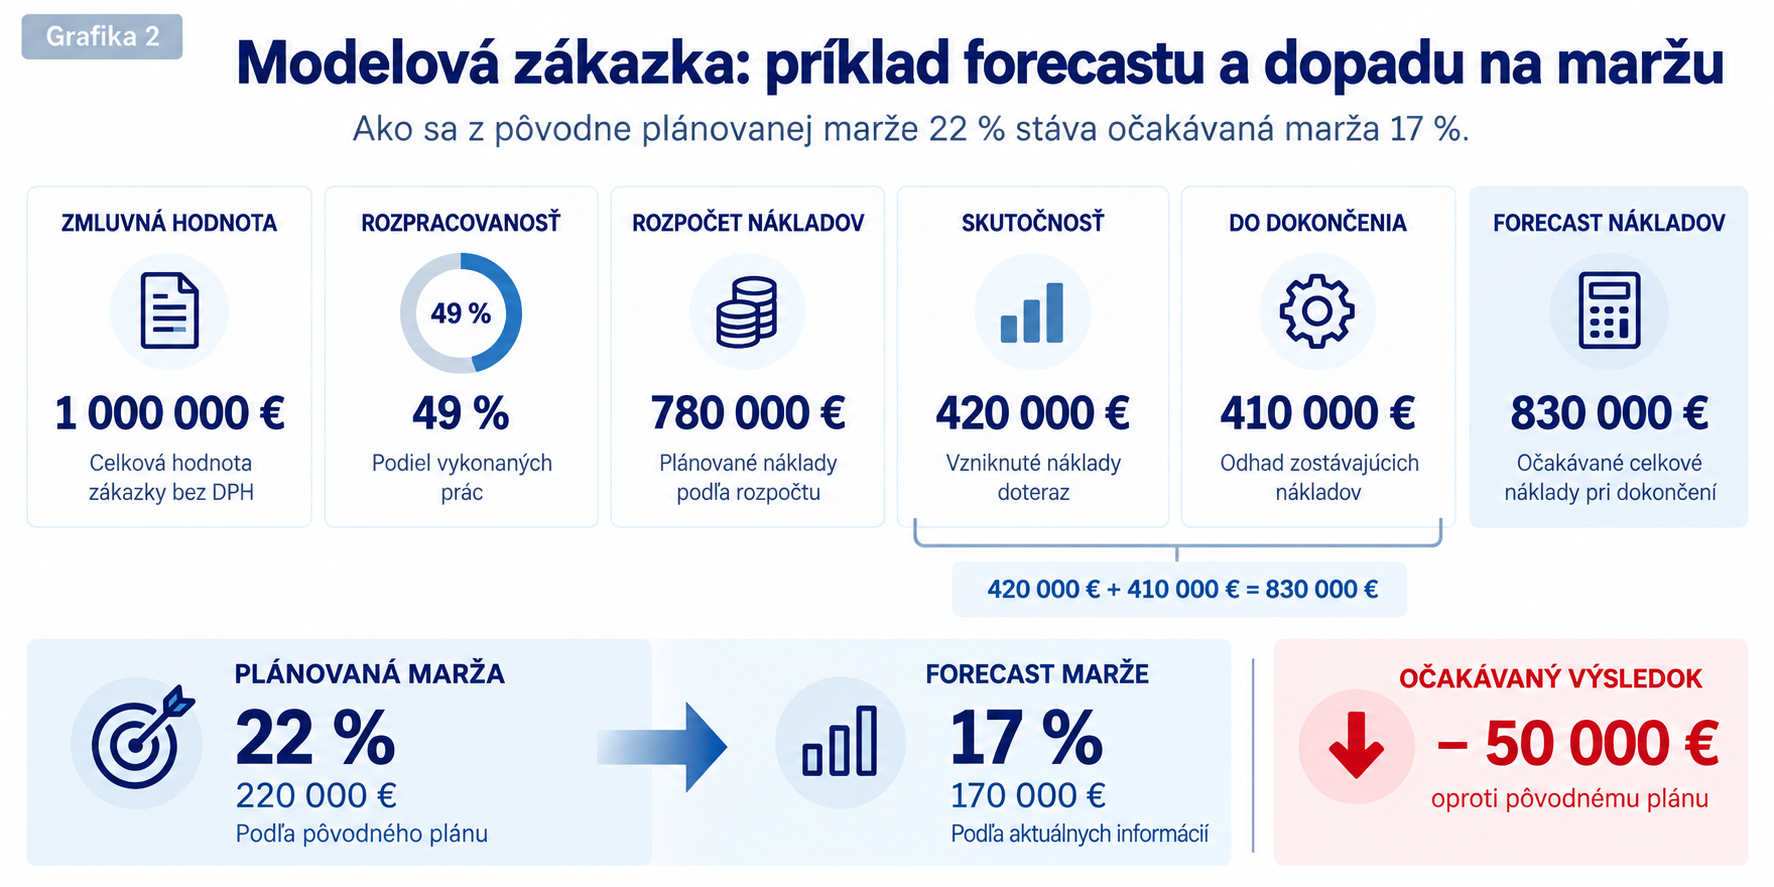
Predstavme si stavebnú zákazku so zmluvnou hodnotou 1 000 000 €.
Rozpočtované náklady sú 780 000 € a plánovaná marža 220 000 €, teda 22 %.
Po niekoľkých mesiacoch realizácie máme v účtovníctve zachytených 420 000 € nákladov.
Mohli by sme povedať, že do rozpočtu nám zostáva 360 000 €. To však ešte neznamená, že za túto sumu dokážeme zákazku dokončiť.
Časť ďalších nákladov už môže byť zazmluvnená. Projektový manažér môže vedieť o zvýšení cien, zmene množstiev, predĺžení realizácie alebo ďalších prácach, ktoré bude potrebné vykonať.
Rozdiel medzi rozpočtom a doteraz zachytenými nákladmi nie je automaticky suma, ktorú ešte môžeme minúť.
Potrebujeme forecast – aktuálny odhad, koľko bude zákazka stáť pri dokončení.
Pre náš príklad si situáciu zjednodušíme
Aby sme princíp ukázali čo najpraktickejšie, budeme pracovať s modelovou situáciou, v ktorej sa na strane investora aj na strane subdodávateľov fakturuje mesačne podľa vykonaných a odsúhlasených prác.
Po mesačnej uzávierke preto máme k dispozícii údaje o výkonoch fakturovaných investorovi aj o nákladoch subdodávateľov za rovnaké obdobie.
Pre potreby nášho príkladu budeme rozpracovanosť zákazky zjednodušene odvodzovať od kumulovanej hodnoty vykonaných a vyfakturovaných prác investorovi v pomere k aktuálnej hodnote zákazky.
Ak je aktuálna hodnota zákazky 1 000 000 € a kumulovaná hodnota vykonaných a vyfakturovaných prác 490 000 €, modelová rozpracovanosť predstavuje 49 %.
Ide o zjednodušenie použité na vysvetlenie princípu. V praxi môže byť spôsob určenia rozpracovanosti podstatne zložitejší a závisí od charakteru zákazky, zmluvných a fakturačných podmienok aj metodiky konkrétnej stavebnej firmy. Môže vychádzať napríklad z vykonaných množstiev, dokončených etáp alebo míľnikov či z váženého postupu jednotlivých častí stavby.
Výška fakturácie teda nie je univerzálnou metódou určovania rozpracovanosti. V tomto článku ju používame iba na zjednodušenie modelového príkladu.
Čo vieme o zákazke po mesačnej uzávierke
| Ukazovateľ | Hodnota |
|---|---|
| Aktuálna hodnota zákazky | 1 000 000 € |
| Kumulovaná fakturácia investorovi | 490 000 € |
| Modelová rozpracovanosť | 49 % |
| Rozpočtované náklady | 780 000 € |
| Skutočné náklady | 420 000 € |
| Forecast celkových nákladov | 830 000 € |
| Náklady do dokončenia | 410 000 € |
| Plánovaná marža | 22 % |
| Aktuálny forecast marže | 17 % |
Už tento pohľad dáva vedeniu zásadnú informáciu.
Zákazka je približne v polovici realizácie a stále očakávame kladnú maržu. Oproti pôvodnému plánu však klesla z 22 % na 17 %.
Pri zákazke za 1 milión € to znamená zníženie očakávaného výsledku o 50 000 €.
Teraz potrebujeme vedieť, kde a prečo táto odchýlka vznikla.
Koľko nás bude stáť dokončenie zákazky?
Základná logika forecastu je jednoduchá:
SKUTOČNÉ NÁKLADY + NÁKLADY DO DOKONČENIA = FORECAST CELKOVÝCH NÁKLADOV
420 000 € + 410 000 € = 830 000 €
Najdôležitejšia je však kvalita odhadu nákladov do dokončenia.
Nemôžu vzniknúť iba mechanickým výpočtom rozpočet − skutočné náklady. Musia zohľadňovať aktuálne informácie o zostávajúcich prácach, objednávkach, zmluvách, cenách, harmonograme a ďalších nákladoch potrebných na dokončenie zákazky.
Práve tu sa začína controlling odlišovať od jednoduchého porovnania rozpočtu so skutočnosťou.
Zazmluvnené náklady, skutočnosť a forecast nie sú to isté
Predstavme si subdodávky s pôvodným rozpočtom 300 000 €.
Zazmluvnených už máme 290 000 € a v skutočných nákladoch je zachytených 170 000 €.
Projektový manažér však podľa aktuálneho stavu očakáva, že na dokončenie bude potrebných ďalších 152 000 €.
Forecast subdodávok preto predstavuje 170 000 € + 152 000 € = 322 000 €.
Oproti pôvodnému rozpočtu už dnes očakávame prekročenie 22 000 €.
Časť budúceho prekročenia pritom ešte nemusí byť ani objednaná, ani zaúčtovaná.
Controlling tak môže upozorniť na problém skôr, než sa naplno prejaví v účtovníctve.
Pozor na práce, ktoré už boli vykonané, ale ešte nie sú v účtovníctve
Ani pri mesačnej fakturácii nemusí účtovná skutočnosť v každom okamihu zachytávať všetko.
Subdodávateľ mohol práce vykonať, ale faktúra ešte nemusela byť zaúčtovaná. Materiál mohol byť dodaný alebo spotrebovaný, pričom príslušný doklad ešte neprešiel účtovníctvom.
Ak o takýchto významných položkách vieme, musia byť pri mesačnom vyhodnotení zohľadnené. Inak môže zákazka krátkodobo vyzerať lepšie, než zodpovedá jej skutočnému ekonomickému stavu.
Kde sa očakávaná marža stráca?
Na úrovni celej zákazky už vieme, že forecast nákladov vzrástol zo 780 000 € na 830 000 €. Detail nám ukáže prečo:
| Kategória | Rozpočet | Zazmluvnené | Forecast | Odchýlka | Skutočnosť | Do dokončenia |
|---|---|---|---|---|---|---|
| Materiál | 250 000 € | 245 000 € | 268 000 € | +18 000 € | 160 000 € | 108 000 € |
| Subdodávky | 300 000 € | 290 000 € | 322 000 € | +22 000 € | 170 000 € | 152 000 € |
| Zariadenie staveniska | 80 000 € | 72 000 € | 87 000 € | +7 000 € | 45 000 € | 42 000 € |
| Ostatné | 150 000 € | 120 000 € | 153 000 € | +3 000 € | 45 000 € | 108 000 € |
| SPOLU | 780 000 € | 727 000 € | 830 000 € | +50 000 € | 420 000 € | 410 000 € |
Už nevidíme iba informáciu, že „náklady budú vyššie“. Vidíme, kde očakávame prekročenie rozpočtu.
Ďalšia otázka preto znie: prečo? Je príčinou vyššia cena materiálu? Väčšie množstvo? Zmena rozsahu? Predĺženie realizácie? Chyba v pôvodnej kalkulácii? Alebo práce navyše?
A ešte dôležitejšia otázka: Čo z toho ešte vieme ovplyvniť?
Až tu sa z finančného reportu stáva nástroj riadenia.
Každá stavebná firma môže potrebovať iné členenie
Predchádzajúca tabuľka je ilustračná. Neexistuje jedna univerzálna štruktúra controllingového reportu vhodná pre všetky stavebné firmy.
Členenie musí zodpovedať tomu, ako konkrétna firma pripravuje rozpočty, objednáva práce a materiál, eviduje náklady a riadi svoje zákazky.
Niektoré firmy sledujú náklady podľa položiek alebo skupín položiek rozpočtu, iné podľa dodávateľov a subdodávateľov, ďalšie podľa skupín výkonov, stavebných objektov, etáp alebo profesií. Pri komplexnejších zákazkách môže byť potrebná kombinácia viacerých pohľadov.
Podstatné nie je, aby všetky firmy používali rovnakú tabuľku. Podstatné je, aby zvolená štruktúra umožnila prepojiť:
ROZPOČET → ZAZMLUVNENIE → SKUTOČNOSŤ → FORECAST → ODCHÝLKU
Controllingový report sa má prispôsobiť spôsobu riadenia zákaziek vo firme – nie firma univerzálnej tabuľke.
Zároveň platí, že ak sa má report pripravovať efektívne, jednotlivé zdroje dát musia používať rovnaké alebo vzájomne prepojiteľné členenie.
Ak firma rozpočtuje podľa výkonov, objednávky sleduje podľa dodávateľov a účtovníctvo pozná iba číslo zákazky, controlling bude každý mesiac odkázaný na dodatočné ručné prepájanie údajov.
Jedna aktuálna marža nestačí. Potrebujeme trend.
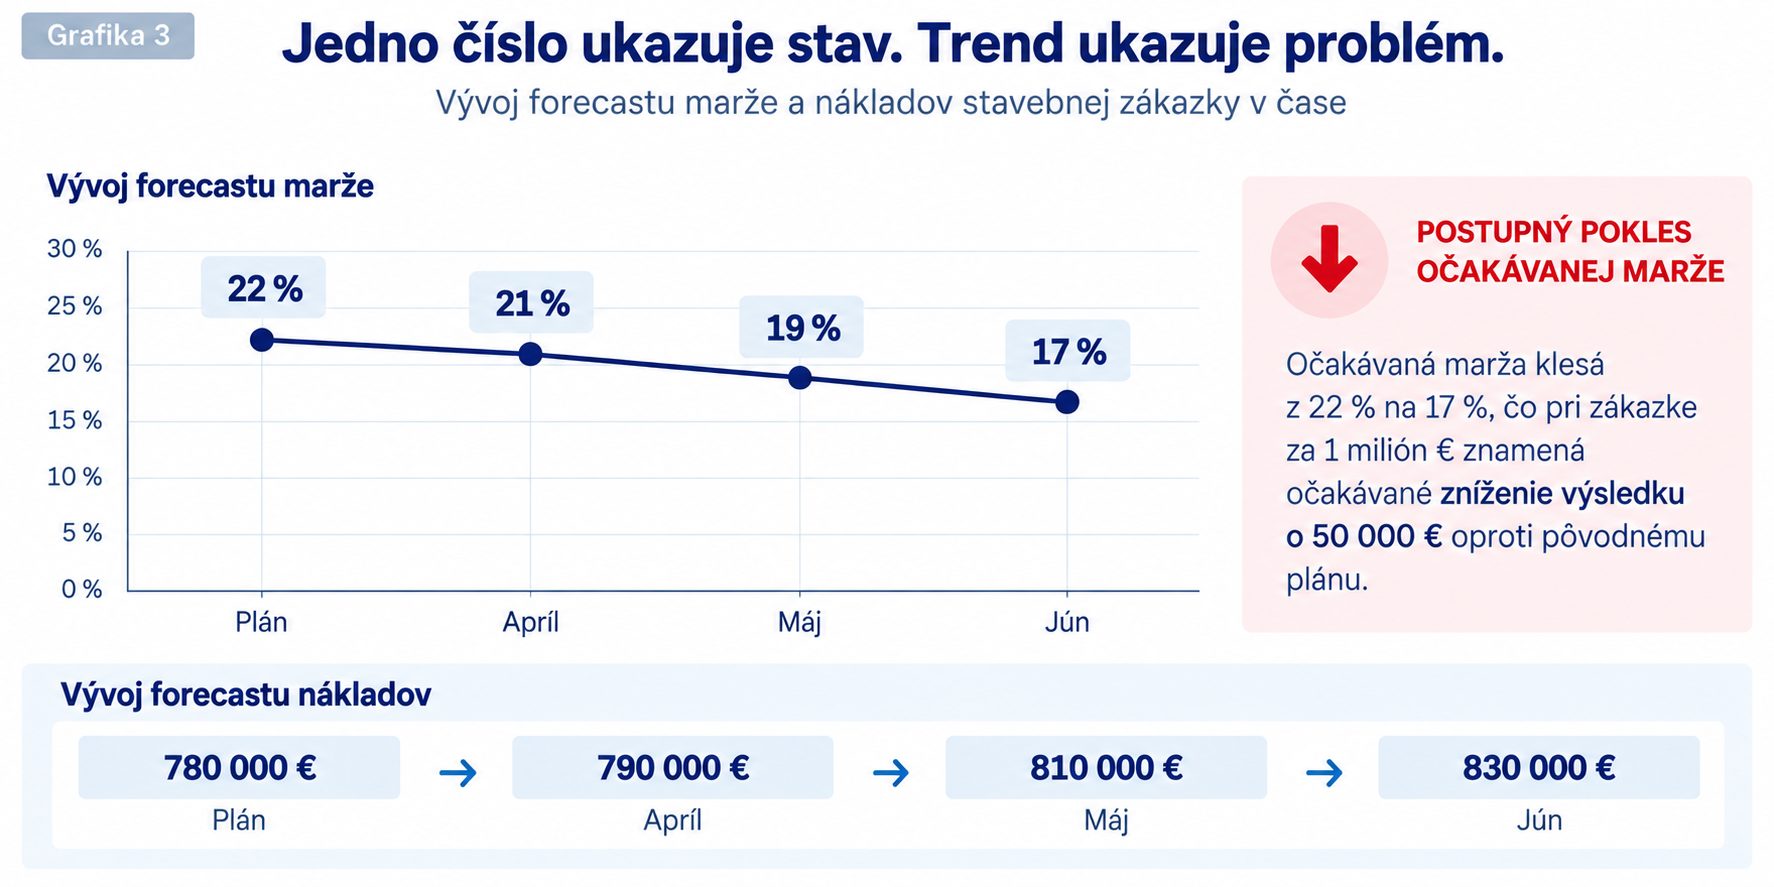
Predstavme si, že forecast aktualizujeme každý mesiac:
| Pôvodný plán | Apríl | Máj | Jún | |
|---|---|---|---|---|
| Forecast nákladov | 780 000 € | 790 000 € | 810 000 € | 830 000 € |
| Forecast marže | 22 % | 21 % | 19 % | 17 % |
Samotných 17 % nám hovorí, kde sa nachádzame dnes.
Vývoj 22 % → 21 % → 19 % → 17 % nám však ukazuje, že sa očakávaný výsledok zákazky zhoršuje opakovane.
Jedno číslo ukazuje stav. Trend ukazuje problém.
A práve trend môže upozorniť na problém skôr, než sa z odchýlky stane definitívny výsledok zákazky.
Čo sa zmenilo od minulého mesiaca?
Pri pravidelnom controllingu nemusíme každý mesiac analyzovať celú zákazku od začiatku.
Ak bol v máji forecast nákladov 810 000 € a v júni je už 830 000 €, potrebujeme najskôr vedieť: Čo spôsobilo ďalšie zhoršenie o 20 000 €?
Napríklad: subdodávky +15 000 € a predĺženie zariadenia staveniska +5 000 €.
Pozornosť sa tak sústreďuje na nové odchýlky, nové riziká a ich príčiny. Controlling sa tým mení z reportovania minulosti na systém včasného varovania.
Práce navyše musíme sledovať aj na strane výnosov
Doteraz sme pracovali s nezmeneným výnosom 1 000 000 €.
Počas realizácie sa však môže meniť aj hodnota zákazky. Ak investor schváli práce navyše za 80 000 €, aktuálna zmluvná hodnota sa zvýši na 1 080 000 €.
Zároveň môže firma evidovať ďalšie vykonané alebo pripravované práce navyše, ktoré investor zatiaľ neschválil. Tie by nemali byť vo forecaste výnosov prezentované s rovnakou istotou ako schválená zmena.
Preto je vhodné rozlišovať PÔVODNÁ ZMLUVNÁ HODNOTA → SCHVÁLENÉ ZMENY → AKTUÁLNA ZMLUVNÁ HODNOTA a samostatne sledovať neschválené alebo riešené zmeny.
To je dôležité najmä vtedy, keď náklady na práce navyše už vznikajú, ale ich úhrada investorom ešte nie je potvrdená.
Projektový manažér má zákazku riadiť, nie vyrábať report
Kvalitný forecast nevytvorí samotné účtovníctvo.
Účtovníctvo poskytuje skutočné náklady. Nákup a objednávky poskytujú informácie o zazmluvnených hodnotách. Projektový manažér pozná aktuálny stav zákazky, zostávajúce práce, očakávané zmeny a náklady potrebné na dokončenie. Controlling prepája údaje, nastavuje metodiku, kontroluje odchýlky, sleduje trend a pripravuje manažérsky pohľad. Vedenie na základe týchto informácií rozhoduje.
Projektový manažér preto nemá každý mesiac ručne skladať údaje z účtovníctva, objednávok, faktúr a niekoľkých Excelov.
Cieľom nemá byť vytvorenie ďalšej tabuľky, ktorú musí projektový manažér vypĺňať. Údaje, ktoré už existujú v účtovníctve, objednávkach alebo ďalších systémoch firmy, by sa nemali zadávať opakovane.
Projektový manažér má dostať pripravené dáta a doplniť najmä to, čo systémy samy nepoznajú:
Čo ešte zostáva urobiť a koľko nás to podľa dnešných informácií bude stáť.
Ako často zákazku vyhodnocovať?
Pri významnejších zákazkách má zmysel aktualizovať controllingový pohľad minimálne v rámci pravidelnej mesačnej uzávierky.
Ak však počas realizácie nastane významná zmena rozsahu, ceny, harmonogramu alebo očakávaných nákladov, nie je dôvod čakať do konca mesiaca.
Cieľom nie je vytvárať viac reportov. Cieľom je zachytiť významnú zmenu v čase, keď na ňu ešte môžeme reagovať.
Vedenie a projektový manažér nepotrebujú rovnaký report
Projektový manažér a controlling potrebujú detail. Vedenie potrebuje najskôr odpoveď na jednoduchšiu otázku: Ako zákazka pravdepodobne dopadne?
| Ukazovateľ | Plán | Aktuálny forecast | Zmena |
|---|---|---|---|
| Výnos | 1 000 000 € | 1 000 000 € | 0 € |
| Náklady | 780 000 € | 830 000 € | +50 000 € |
| Marža € | 220 000 € | 170 000 € | −50 000 € |
| Marža % | 22 % | 17 % | −5 p. b. |
Ak vedenie vidí významnú odchýlku, môže ísť do detailu a hľadať jej príčinu.
Tak vznikajú dve úrovne reportingu: vedenie potrebuje vedieť, ako zákazka dopadne; projektový manažér a controlling potrebujú vedieť, prečo tak dopadne a čo ešte môžu ovplyvniť.
Controlling nemusí znamenať nové oddelenie ani nový systém
Takýto spôsob riadenia zákaziek nie je určený iba veľkým stavebným spoločnostiam s vlastným controllingovým oddelením.
V menšej alebo strednej stavebnej firme môže začať jednoduchým pravidelným reportom, ktorý prepája údaje z rozpočtu, účtovníctva, objednávok a informácie od projektového manažéra.
Dôležité nie je, koľko tabuliek alebo systémov firma používa. Dôležité je, či vedenie dostane včas odpoveď na otázku:
Ako zákazka podľa dnešných informácií dopadne a čo ešte môžeme ovplyvniť?
Máte svoje zákazky skutočne pod kontrolou?
Skúste si pri významných zákazkách odpovedať:
- Akú maržu sme pôvodne plánovali?
- Akú maržu očakávame dnes?
- O koľko sa forecast zmenil od minulého mesiaca?
- Ktoré položky alebo oblasti vytvárajú najväčšie odchýlky?
- Koľko nákladov už máme zazmluvnených?
- Koľko nás podľa aktuálneho odhadu bude stáť dokončenie zákazky?
- Aké práce navyše ešte nemáme schválené?
- Čo ešte môžeme urobiť, aby sme výsledok zákazky ovplyvnili?
- Používame pri významných zákazkách jednotnú metodiku reportingu, alebo má každý projekt vlastný Excel a vlastný spôsob vyhodnotenia?
Ak na tieto otázky odpoveď existuje, ale treba ju každý mesiac ručne skladať z účtovníctva, objednávok, rozpočtu a niekoľkých Excelov, problém nemusí byť v nedostatku dát.
Problém môže byť v tom, ako sú dáta prepojené a ako sa z nich vytvára manažérsky reporting.
Controlling má viesť k rozhodnutiu
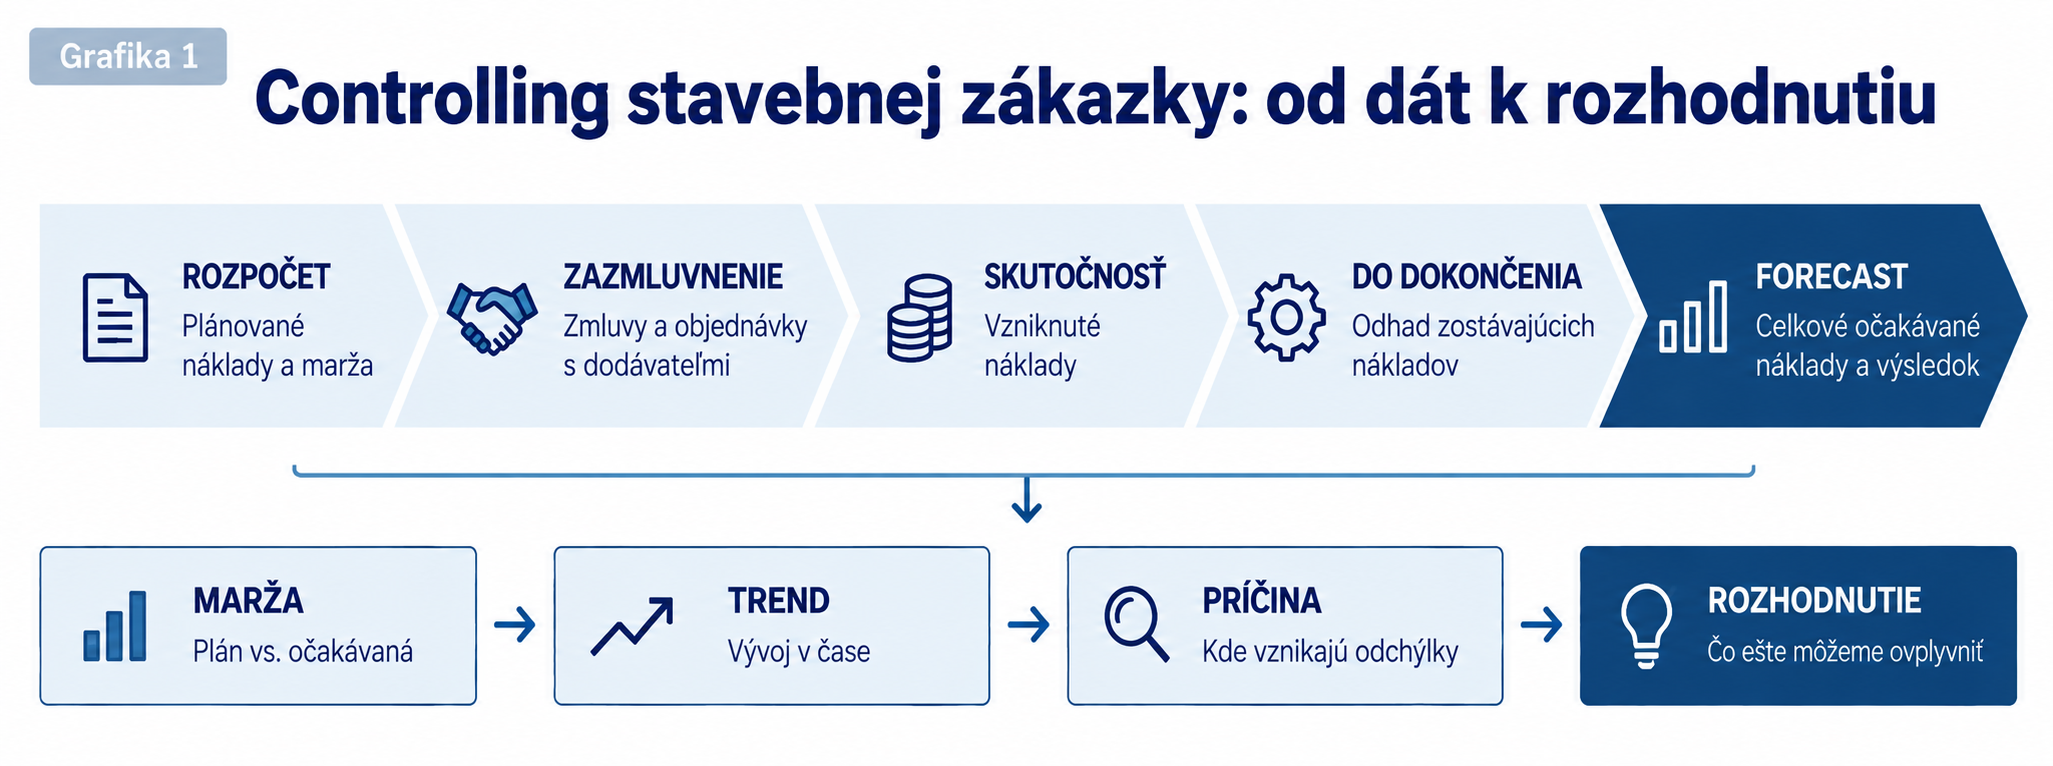
Dobre nastavený controlling stavebnej zákazky prepája:
ROZPOČET → ZAZMLUVNENIE → SKUTOČNOSŤ → FORECAST → ODCHÝLKU
A z týchto údajov vytvára:
MARŽU → TREND → PRÍČINU → ROZHODNUTIE
Rozpočet verzus skutočnosť nám ukazuje predovšetkým to, čo už nastalo.
Controlling musí ísť ďalej a odpovedať:
Kam zákazka smeruje, prečo sa jej očakávaný výsledok mení a kde ešte máme priestor zasiahnuť?
Firma tak nemusí čakať na dokončenie stavby, aby zistila, koľko na nej zarobila. Vývoj výsledku môže sledovať počas realizácie – v čase, keď ho ešte dokáže ovplyvniť.
Zisková zákazka ešte nemusí znamenať dobrý cash-flow
Ani zákazka s očakávanou maržou 17 % nemusí počas realizácie vytvárať dostatok hotovosti.
Rozdiel medzi postupom prác, fakturáciou investorovi, splatnosťou faktúr, platbami subdodávateľom, zádržným alebo potrebou nakúpiť materiál vopred môže znamenať, že firma musí stavbu určitý čas financovať z vlastných alebo cudzích zdrojov.
Preto po otázkach Koľko nás zákazka skutočne stojí? a S akým výsledkom ju pravdepodobne dokončíme? prichádza tretia:
Koľko peňazí bude zákazka počas realizácie potrebovať a kedy?
Tomu sa budeme venovať v pokračovaní: Cash-flow stavebnej zákazky: koľko peňazí musí firma stavbu predfinancovať.
Máte údaje o zákazkách, ale chýba vám jednotný pohľad na ich výsledok?
ALL IN ONE SOLUTIONS pomáha firmám prepájať účtovné dáta, rozpočty a manažérsky reporting tak, aby vedenie videlo nielen to, čo sa už stalo, ale aj kam jednotlivé zákazky smerujú.
Výstupom nemusí byť ďalší Excel ani nový informačný systém. Cieľom je vytvoriť reporting, ktorý využíva dostupné dáta a poskytuje vedeniu informácie potrebné na rozhodovanie.
Často kladené otázky
Čo je controlling stavebnej zákazky?
Controlling stavebnej zákazky prepája rozpočet, skutočné a zazmluvnené náklady, odhad nákladov do dokončenia a očakávaný výsledok zákazky. Jeho cieľom je priebežne ukazovať, ako sa vyvíja očakávaná marža a kde vznikajú významné odchýlky.
Aký je rozdiel medzi účtovníctvom a controllingom stavebnej zákazky?
Účtovníctvo poskytuje údaje o nákladoch a výnosoch, ktoré už boli zachytené. Controlling tieto údaje prepája s rozpočtom a informáciami o ďalšom vývoji zákazky, aby bolo možné odhadnúť jej výsledok pri dokončení.
Ako vypočítať forecast nákladov stavebnej zákazky?
Základný princíp je: skutočné náklady + očakávané náklady do dokončenia = forecast celkových nákladov. Odhad nákladov do dokončenia musí vychádzať z aktuálneho stavu zákazky, zostávajúcich prác, objednávok, zmlúv a známych zmien – nie iba z rozdielu medzi rozpočtom a doterajšími nákladmi.
Ako často aktualizovať forecast stavebnej zákazky?
Pri významnejších zákazkách je vhodné aktualizovať ho minimálne v rámci pravidelnej mesačnej uzávierky. Pri významnej zmene rozsahu, cien, harmonogramu alebo očakávaných nákladov je vhodné forecast aktualizovať aj skôr.
Potrebuje stavebná firma na controlling vlastného controllera?
Nie nevyhnutne. V menšej alebo strednej firme môže controlling začať pravidelným reportom, ktorý prepája existujúce údaje z účtovníctva, rozpočtov a objednávok s informáciami projektového manažéra. Rozsah riešenia má zodpovedať veľkosti a spôsobu riadenia firmy.